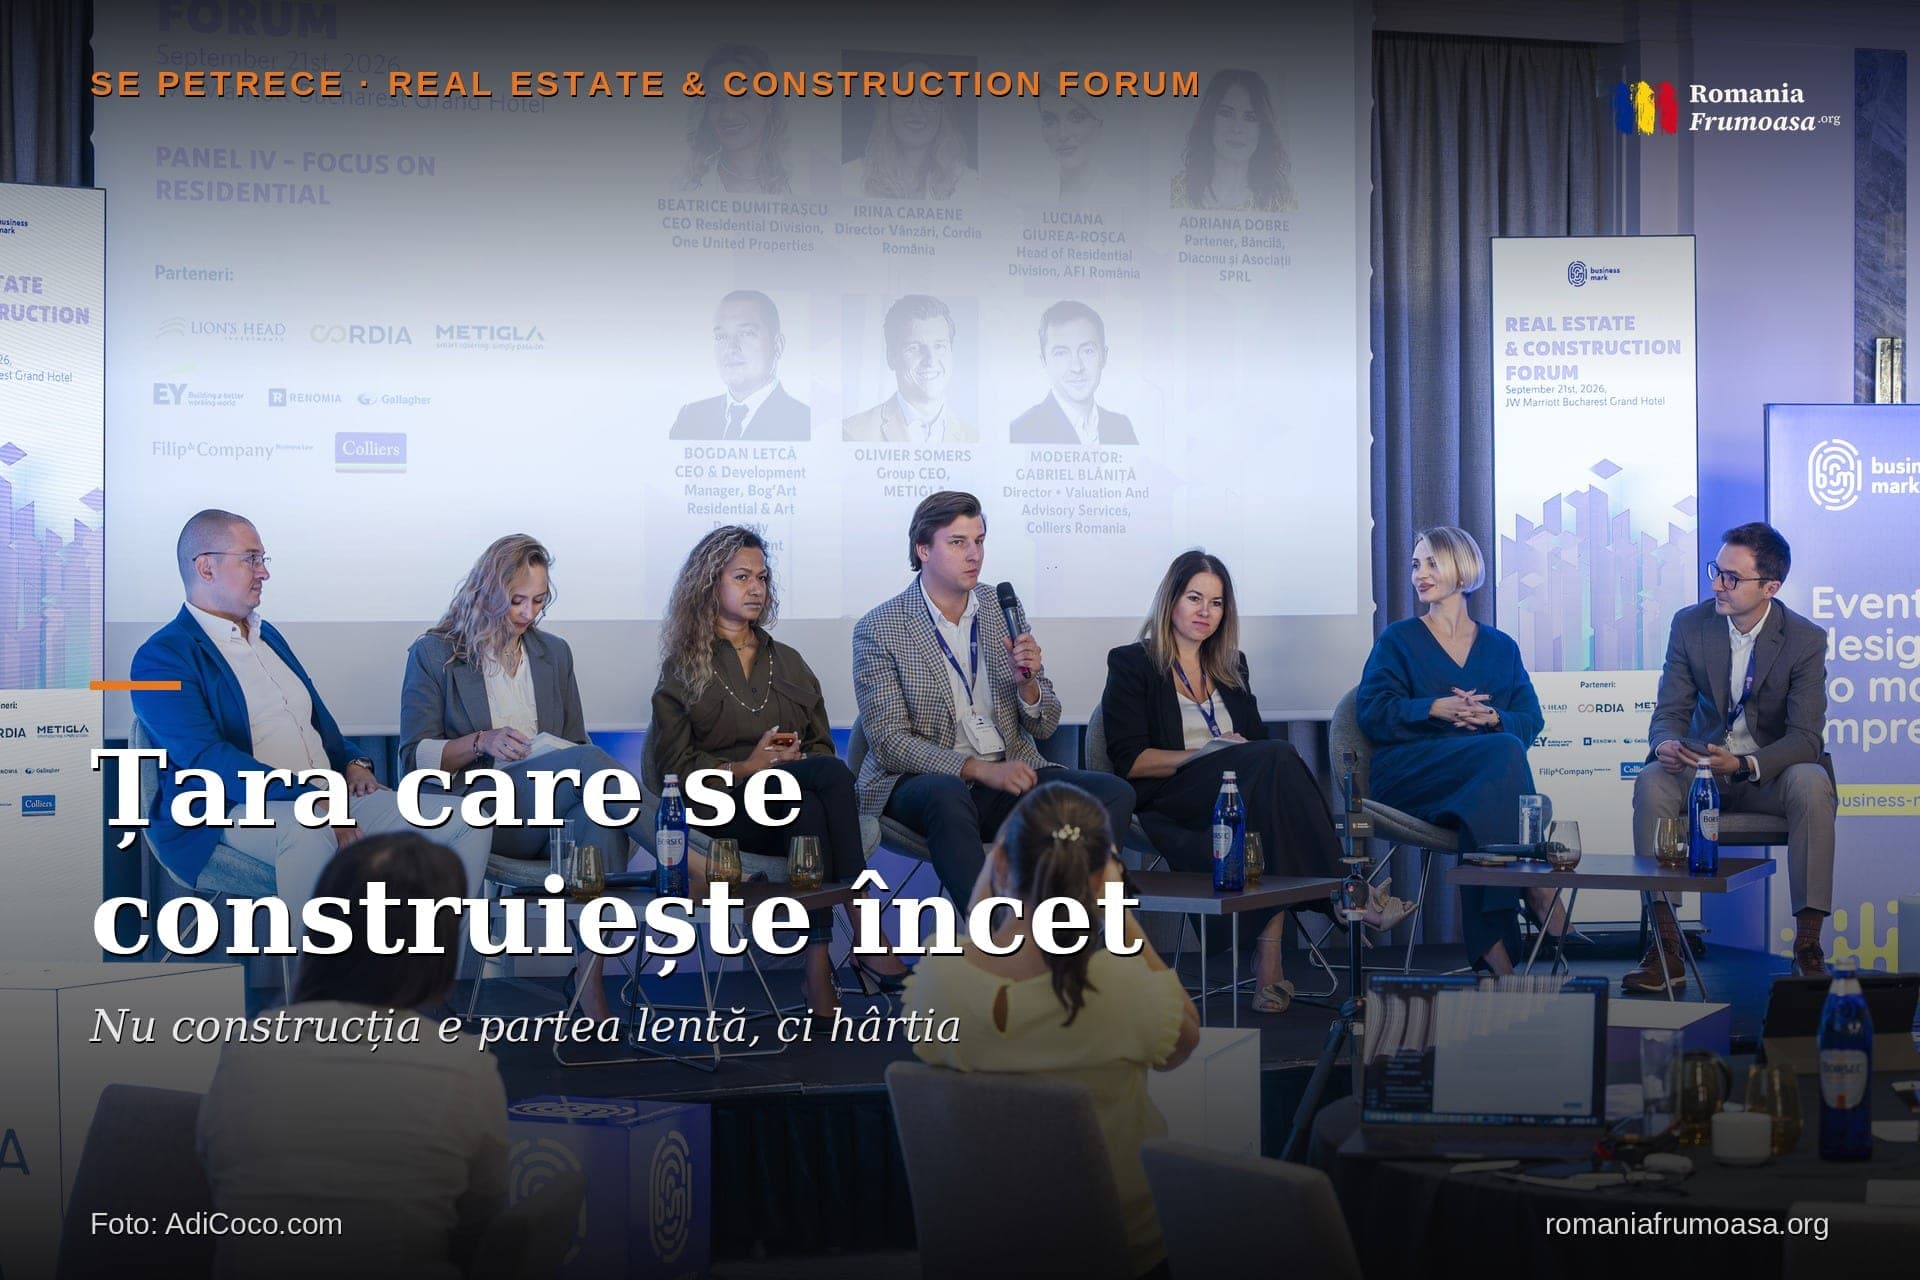
Nu construcția e partea lentă, ci hârtia. Patru paneluri și douăzeci și patru de oameni la Real Estate & Construction Forum, despre metri pătrați, chirii și autorizații — din care a ieșit și altceva: depozitele lovite din Ucraina, Dunărea cu debit scăzut, o stradă din București pe care nu ajunge un colet și un plan urbanistic scris în șase luni, acum douăzeci și șase de ani.
Pe același etaj al hotelului JW Marriott se țin, în dimineața de 21 septembrie, patru sau cinci conferințe deodată. Fiecare are recepția ei de check-in, fiecare își eliberează propriile ecusoane personalizate, iar în foaier oamenii se amestecă: costume cu sacouri fără cravată, cămăși peste blugi, telefon într-o mână și pahar în cealaltă. Mirosul de cafea proaspătă ține tot etajul.
În sala unde începe Real Estate & Construction Forum sunt o sută, o sută douăzeci de oameni, așezați la mese circulare. Nu se așteaptă în tăcere. Se discută, se fac prezentări, se schimbă cărți de vizită — pentru mulți dintre cei de aici, acesta e motivul principal pentru care au venit: să stea la aceeași masă cu oameni care au aceleași socoteli.
Pe scenă urcă, rând pe rând, oamenii care dezvoltă, închiriază și administrează spațiu în România: asset manageri, directori de leasing, șefi de divizii de retail, de birouri și de rezidențial. Printre ei, câțiva veniți din margine — doi avocați, un broker de asigurări, un producător de materiale de construcții. Subiectul anunțat e piața imobiliară din România. De la nouă și jumătate până spre trei, sala rămâne plină, ceea ce la o conferință care începe cu retail și se termină cu rezidențial nu se întâmplă des.
Subiectul care iese, panel după panel, e altul. Îl spune, în primul panel, Venera Munjev, Group Asset Manager la CatInvest Eastern Europe, fără să pară că spune ceva grav:
„A devenit normalitate lipsa asta de predictibilitate.”
În următoarele cinci ore, constatarea revine în toate cele patru paneluri. Un dezvoltator de birouri cu treizeci și patru de avize pentru o singură lucrare. Un avocat cu un plan urbanistic scris în șase luni. Un belgian care a pus acoperișul pe Castelul Peleș și care nu-și poate primi coletele acasă.
Traficul nu mai e indicatorul
Primul panel e despre retail și începe cu bilanțul, făcut de moderatoare. Liana Dumitru, Director Retail Agency la Colliers România, enumeră: costuri de construcție mai mari, finanțare mai scumpă, un consum devenit prudent de la începutul anului — „toate acestea ducând la amânarea unor proiecte și făcând mai dificilă atingerea indicatorilor de performanță targetați inițial de către dezvoltatori”.
Nu e însă un an pierdut. Pipeline-ul pentru 2027 e solid, spune ea, semn că dezvoltatorii păstrează încrederea, dar „își evaluează mai atent investițiile”. Ce s-a livrat anul acesta a mers spre orașele regionale: Bacău, cu două proiecte — o extindere a Arena Mall de 17.000 de metri pătrați și Aurora Retail Park, în jur de 12.000 —, Cluj-Napoca, cu prima fază a proiectului Urbano, aproximativ 15.000, și Craiova, cu extinderea ElectroPutere, 10.500. Au intrat și branduri noi în țară: Lululemon, Mr. DIY, iar Normal urmează.
Iar dacă se face un pas înapoi, spune ea, imaginea e alta decât pare din interiorul unui an greu: consumul din România e astăzi la 86% din media europeană, la doar două procente în urma Poloniei.
Venera Munjev, Group Asset Manager la CatInvest Eastern Europe, care administrează ElectroPutere Parc din Craiova, Esplanada și Orhideea din București și TOM Constanța, nu s-a mirat de anul greu: „Noi suntem în chestia asta de vreun cinci ani. Iar încă un an cu provocări, iar a venit peste noi ba un război, ba o taxă, ba petrol, ba benzină.”
La ea, traficul n-a fost problema. Craiova a primit Primark și HalfPrice, branduri care lipseau din oraș, plus primul drive al grupului; la Constanța a ajutat marea, fiindcă au rămas mai mulți turiști în țară. Esplanada a fost repoziționată și a beneficiat de rezidențialul construit în jur — „traficul din Esplanada e o nebunie”.
Tocmai de aceea indicatorul s-a mutat. „Traficul nu mai este tot astăzi”, spune ea. „Faptul că generezi trafic ar trebui să fie o chestie pe care, ok, am generat trafic — dar acum cum faci să intre în magazinul tău, să stea cât mai mult și să revină?” Brandurile de discount sunt multe, puterea de cumpărare nu crește, iar creșterea cifrei de afaceri vine în bună parte din inflație: „numărul de produse pe coș nu crește, dimpotrivă”.
Aceeași schimbare, măsurată. Cornelia Nicolae, Retail Operations Director la FASHION HOUSE Outlet Centre, citează un studiu finalizat de companie în august: 79% dintre consumatori caută mărci de calitate la preț redus, 57% cumpără articole de modă mai rar decât o făceau acum un an, iar pentru 44% criteriul principal la alegerea magazinului e calitatea.
Brandul are două outleturi în București. Numărul vizitatorilor a rămas constant la Militari și a scăzut ușor la Pallady; vânzările au crescut la ambele, chiar dacă modest. Concluzia ei e mai tăioasă decât cifrele:
„Cheltuielile de impuls și cele care pot fi amânate practic au fost abandonate.”
Ce aduce oamenii înapoi sunt brandurile care nu existau. Tot din studiul citat de ea, opt din zece bucureșteni ar vizita un outlet dacă un brand internațional dorit și-ar deschide acolo primul magazin din România — iar asta s-a și întâmplat anul acesta, cu Gap la Militari și Replay la Pallady, urmate de Stefanel, Jack & Jones, Hugo, Boss și BSB.
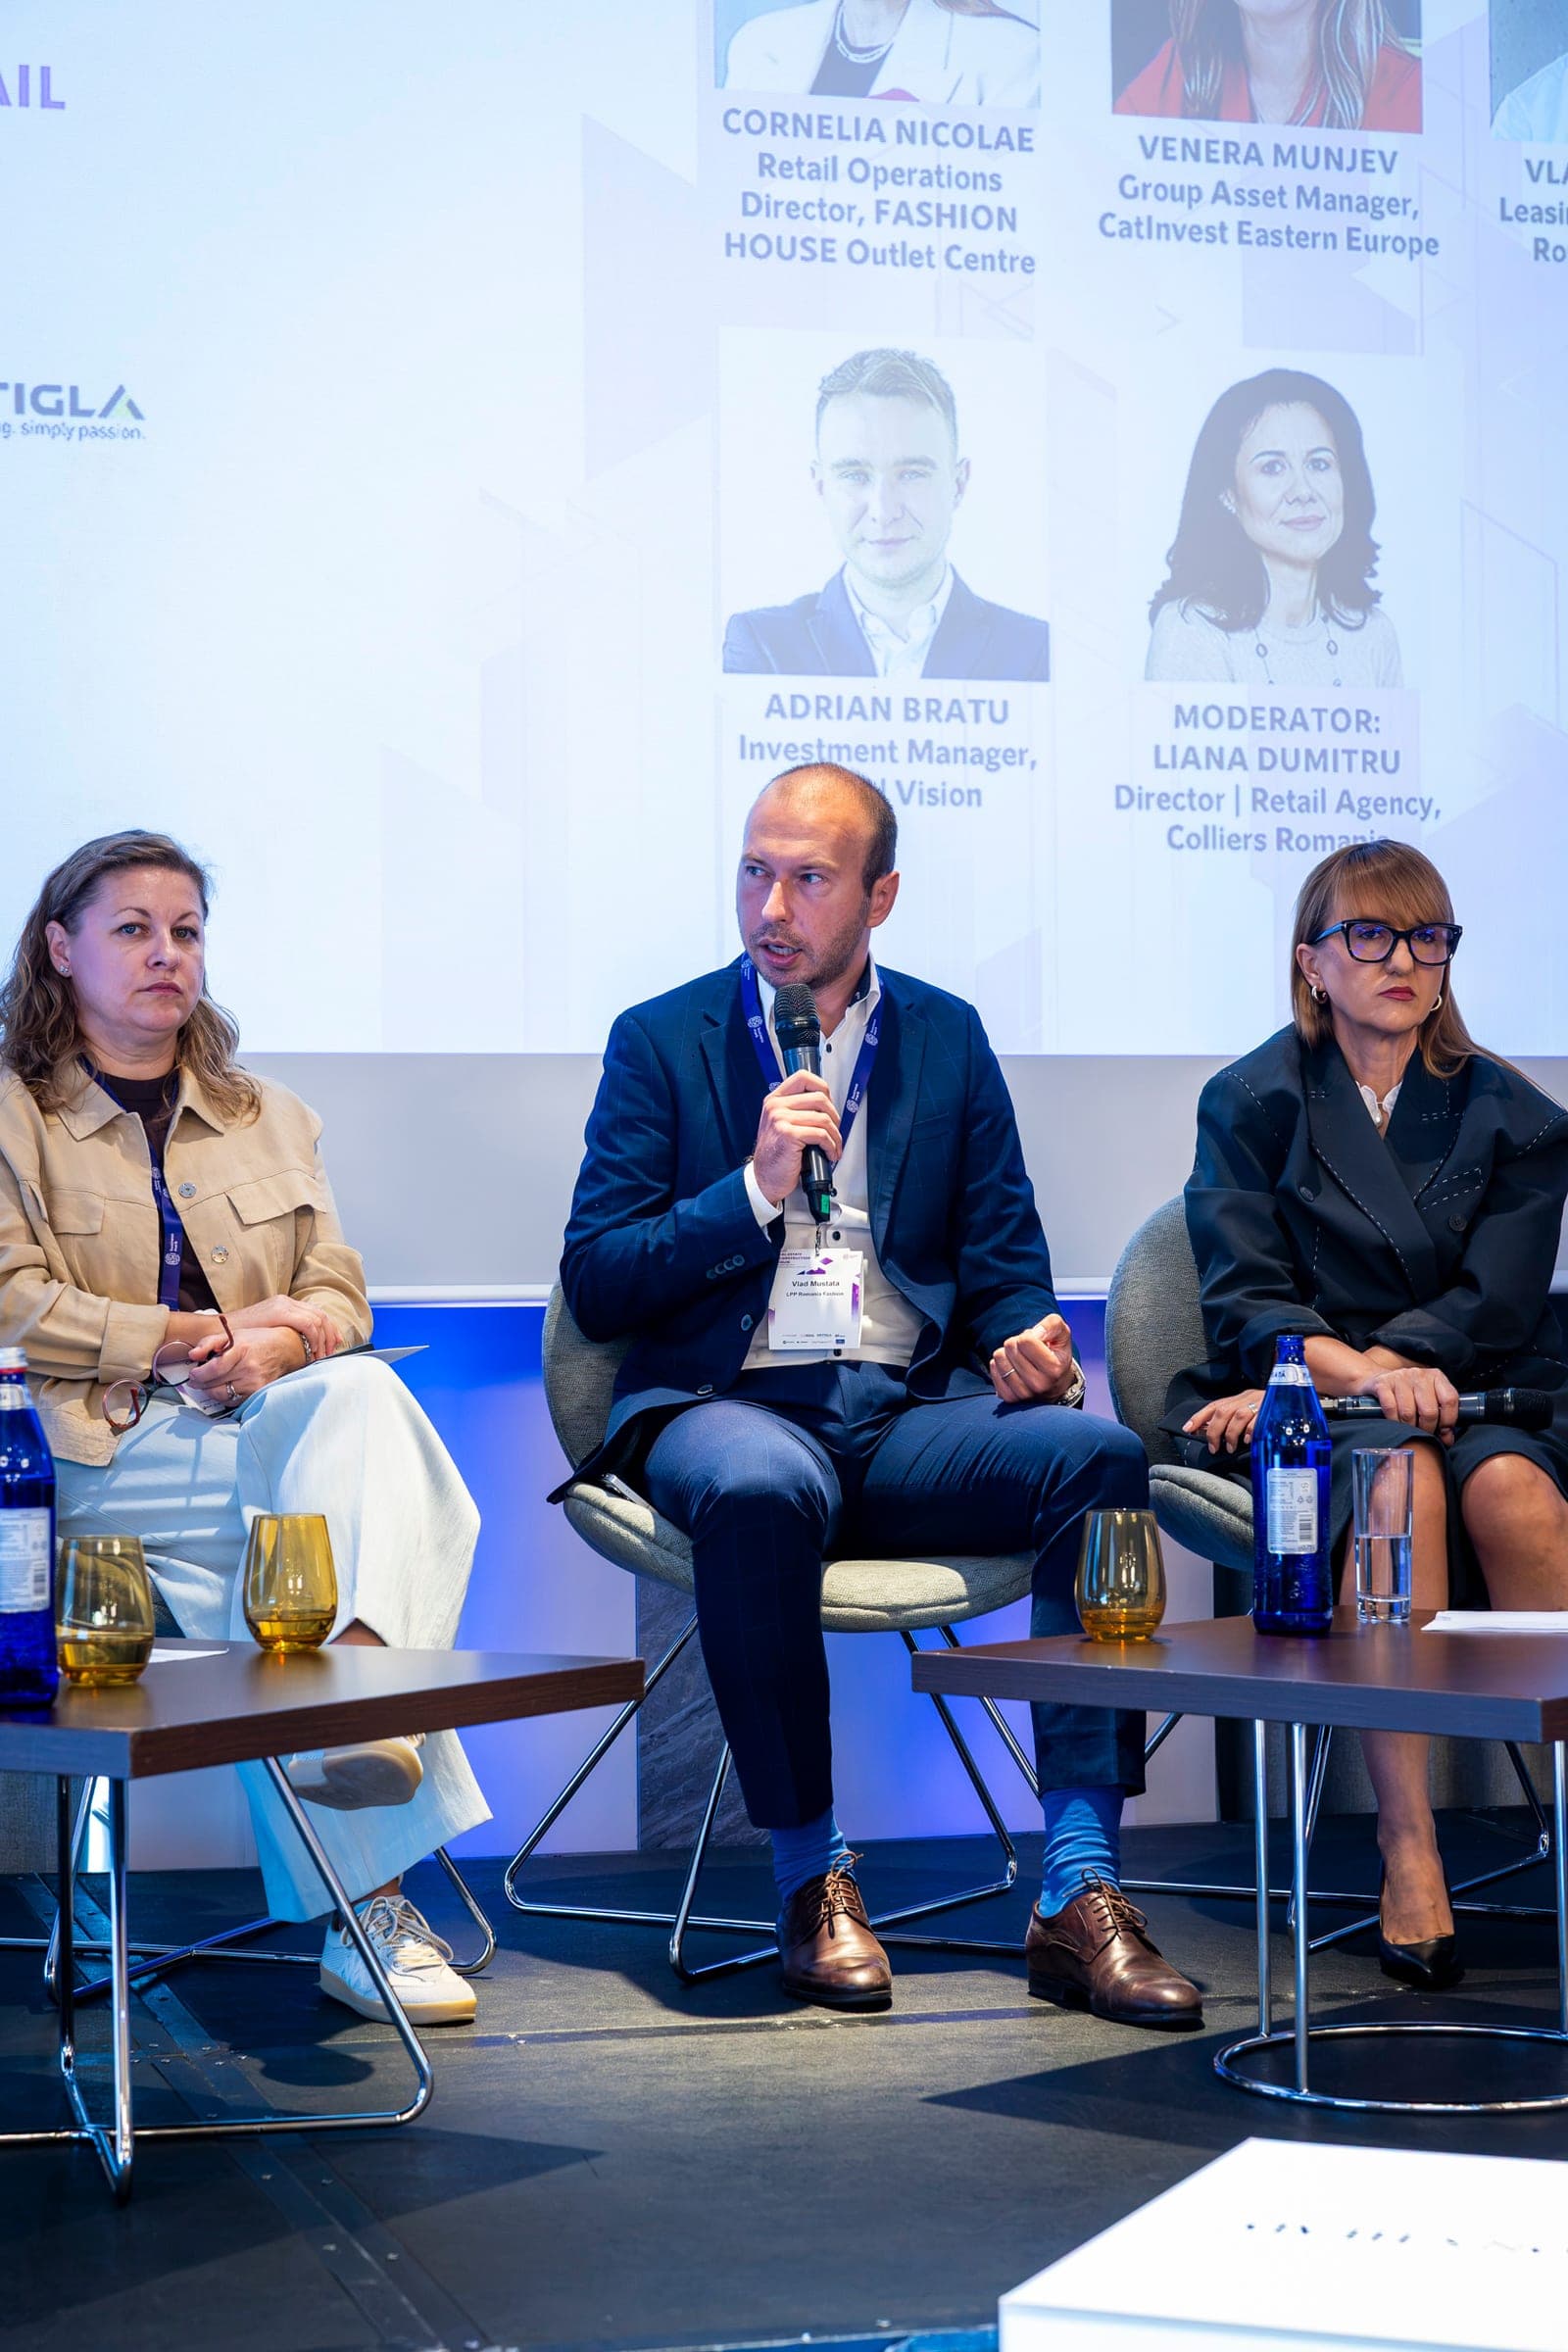
De partea cealaltă a mesei stă omul care deschide cele mai multe magazine din România. Vlad Mustață, Leasing Manager la LPP Romania Fashion, anunță că grupul a trecut de 300 de magazine și că a deschis aproape 30 doar în ultima jumătate de an, cu cifre aproape duble față de acum cinci ani. Motorul e Sinsay. Iar apoi spune lucrul pe care un retailer în plină creștere nu prea îl recunoaște:
„Există o canibalizare între magazinele existente, am observat. Și trebuie să luăm asta în calcul când căutăm o locație nouă.”
E momentul în care harta se schimbă. „Un oraș atractiv nu face automat orice amplasament în orașul respectiv atractiv.” Iar prioritatea se mută: „Nu neapărat deschiderile noi ajung să fie headline-ul nostru, ci și renovările. Pentru că până la urmă o investiție nouă într-un magazin trebuie să aducă un return.” Pe magazinele existente, cea mai bună performanță de la an la an nu o are brandul care se extinde cel mai repede, ci Reserved. Strategiile s-au despărțit: Sinsay mizează pe proximitate, Reserved, Cropp, House și Mohito pe consolidare.
Adrian Bratu, Investment Manager la Global Vision, e categoric despre cum se decide o dezvoltare:
„În mod sigur și evident nu o să dezvoltăm niciodată speculativ.”
Un proiect se califică doar cu contractele de închiriere semnate, cu finanțarea securizată și cu costurile blocate, ca să nu apară surprize pe parcurs. Iar chiriașul-țintă s-a schimbat odată cu puterea de cumpărare: o ancoră de food solidă, care aduce clienți și trage după ea restul galeriei, plus chiriași din segmentul value, „produsele care sunt cele mai sustenabile în momente de recesiune”.
Întrebat de RomâniaFrumoasă din sală de ce crește suprafața parcurilor de retail în timp ce alte formate scad, și dacă se construiește pentru piața de azi sau pe optimism, Adrian Bratu răspunde cu date. Comparația dintre recensămintele din 2011 și 2021 arată o creștere însemnată a populației din zonele periurbane și din orașele primare și secundare — oameni cu putere de cumpărare, rămași fără magazine în apropiere, care trebuie deserviți prin galerii de proximitate.
Liana Dumitru confirmă din piață: nu se dezvoltă speculativ. Ancora de food și încă două-trei ancore sunt semnate înainte să înceapă construcția, iar banca finanțatoare cere între 50 și 70% grad de ocupare înainte să elibereze prima tranșă.
Despre comerțul online, care a ajuns la circa 8,5 miliarde de euro în acest an față de 8,1 anul trecut, Vlad Mustață dă cifra pe care o știu doar cei din depozite: din zece produse comandate, opt se întorc. Costul reambalării, al resortării și al reintroducerii în stoc l-au suportat până acum retailerii. „Rămâne de văzut dacă în viitor va rămâne această gratuitate.” La LPP, online-ul e în jur de 30% din vânzări. Nimeni de pe scenă nu-l mai vede ca pe o amenințare: „bariera dintre online și offline a cam dispărut”, spune Cornelia Nicolae, iar Adrian Bratu îl numește „mai degrabă o completare decât o amenințare directă”.
O întrebare din sală, de la o publicație de specialitate, mută discuția pe eficiență energetică și sustenabilitate. Răspunsul Venerei Munjev vine fără ocolișuri:
„Să le scadă costurile! Cerința chiriașilor noștri este să le scadă costul. Ce fac eu e treaba mea.”
Chiriașii nu cer panouri sau certificări, spune ea; întreabă dacă investiția le scade factura. Iar presiunea nu vine doar din energie, ci din tot ce intră în service charge — curățenie, pază, restul.
Și tot aici, în același panel, apare prima contra-teză a zilei. Întrebată ce ar trebui schimbat legislativ ca să se investească mai mult, Venera Munjev răspunde că nu acolo e problema:
„Nu am văzut niciun investitor privat care pentru că era greu de autorizat un anumit proiect nu a investit. Nu, mediul socio-economic este cel care dă tonul investițiilor, și în țară, și în afara țării.”
Întârzierile și autorizările sunt „mici aspecte”, spune ea, lucruri care se rezolvă; ce lipsește e predictibilitatea, iar aceea nu ține de legislație. Adrian Bratu e de acord doar pe jumătate: ar fi loc de îmbunătățiri, și prima ar fi „a omogeniza toate procesele de autorizare în toată țara, care în continuare durează foarte mult”.
La finalul panelului, întrebați care va fi cea mai mare provocare a lui 2027, niciunul nu spune autorizațiile. Cornelia Nicolae spune un consum mai temperat și un consumator mai prudent. Vlad Mustață spune costurile care apar din piață și nu pot fi transferate în prețul final. Adrian Bratu spune că e optimist. Venera Munjev spune costul:
„Menținerea costurilor la un nivel pe care chiriașii noștri să-l simtă relevant și pentru noi de asemenea să-l putem susține.”
Pentru că și chiriașii au nevoie de același lucru, adaugă ea: „Când ai 200 de chiriași într-un centru comercial nu poți să pui degetul în vânt și să zici că nu știu la ce să mă aștept.”
Unde se mută depozitele Europei
Moderatorul panelului de logistică, Ionuț Oprea, îl deschide cu o precizare care sună a glumă: „Ne-am străduit să avem și un guvern până la ora la care începem, dar încă nu s-au depus jurămintele.” Nu e glumă. În dimineața aceea, România era de patru luni și jumătate fără un guvern cu puteri depline: cabinetul Bolojan căzuse pe 5 mai printr-o moțiune de cenzură, două nominalizări eșuaseră în iunie, iar decretul pentru al treilea premier desemnat se semna chiar în ziua conferinței.
Panelul începe cu un film despre ruta arctică și se termină cu o discuție despre Dunăre.
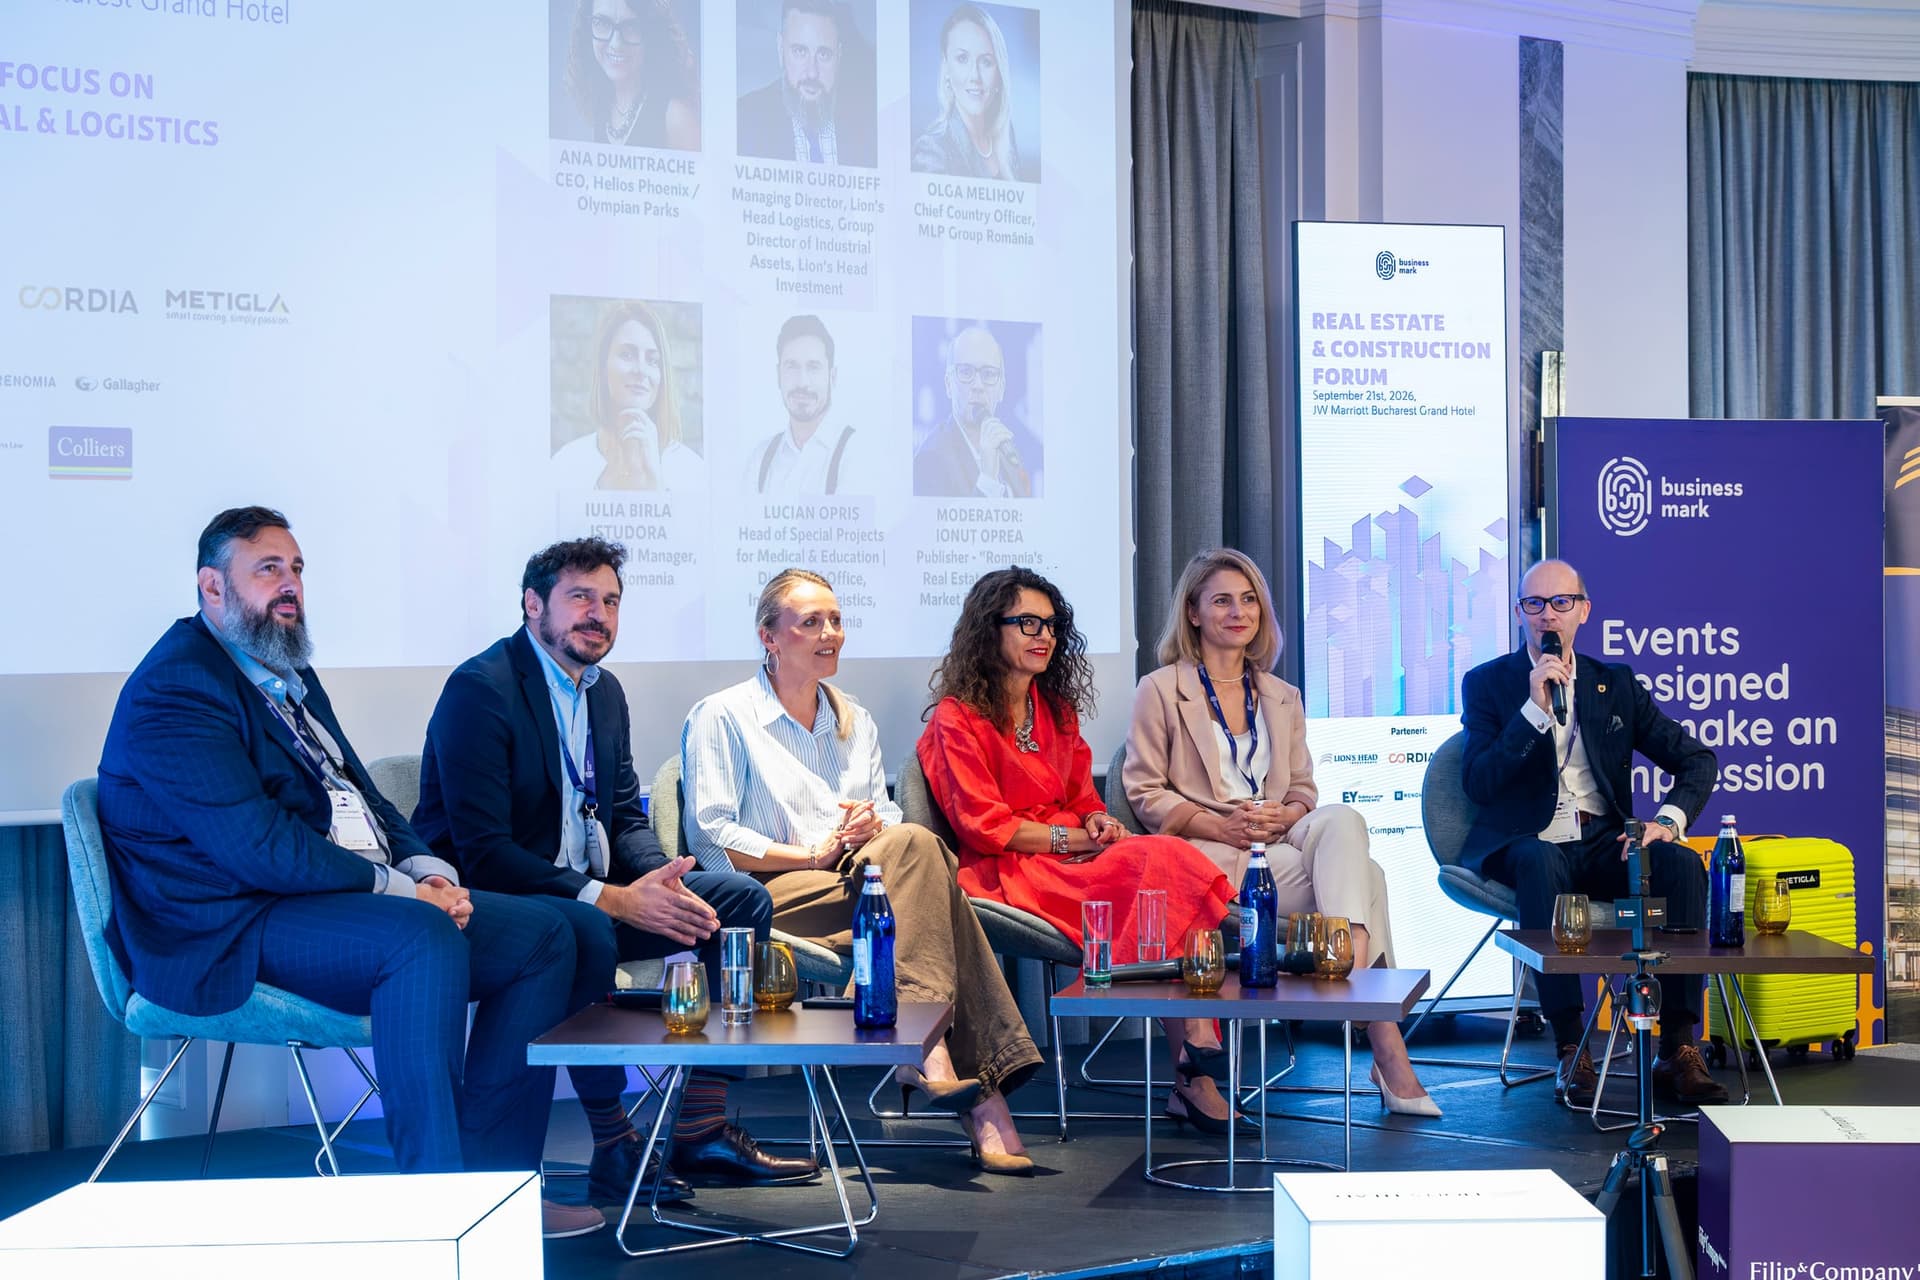
Între ele, Olga Melihov, Chief Country Officer la MLP Group România, aduce în sală consecințele războiului. După atacurile de la sfârșitul lunii august, spune ea, au început să vină cereri de la companii ucrainene de retail și distribuție care se uită spre București. Nu e o mutare: „Nu vorbim despre relocare, vorbim mai degrabă despre o diversificare a riscului.”
Contextul pe care îl dă se verifică. Din cele aproximativ cinci milioane de metri pătrați de spații moderne de depozitare pe care le avea Ucraina, peste două milioane s-au pierdut. Cu două zile înainte de conferință, Financial Times publicase cifra exactă, obținută de la un antreprenor ucrainean din retail: 2,1 milioane de metri pătrați distruși, 42% din capacitate, din care circa 900.000 doar în lunile recente. Companiile își sparg stocurile în depozite mai mici și mai multe, ca să nu piardă tot dintr-o lovitură. Unele dintre ele caută acum metri pătrați lângă București.
Lucian Opriș, de la Colliers, completează harta: Odesa rămâne nepracticabilă, iar cerealele ucrainene ies pe calea ferată prin Republica Moldova, coboară în Portul Constanța și pleacă spre Mediterană. „Suntem în acest moment un nod și un hub nevralgic pentru ajutorul dat Ucrainei.”
Tot el pune piața în cifre. Stocul industrial și logistic al României e la 8,3 milioane de metri pătrați și va ajunge la 8,8 milioane până la finalul anului. În prima jumătate a anului s-au închiriat 340.000 de metri pătrați, cu o estimare de 700.000–800.000 pentru tot anul, față de peste un milion anul trecut. Nu va fi an record, dar ritmul e sustenabil. Pentru scară: la finalul lui iunie, Polonia avea un stoc de 38 de milioane de metri pătrați. România are ceva mai mult de o cincime.
Ana Dumitrache, CEO la Helios Phoenix și Olympian Parks, spune de unde vine decalajul: „România a fost foarte mulți ani cenușăreasa, e în continuare cenușăreasa în ceea ce privește investitorii străini versus Polonia.” Nu cererea lipsește, ci banii — iar banii se văd: „un șantier fără bani se vede imediat, așa cum un șantier cu bani se vede cu ochiul liber.”
Paradoxul e că tocmai rămânerea în urmă ține piața profitabilă. Întrebată din sală ce randamente urmăresc dezvoltatorii, Iulia Bîrla Istudora, Commercial Manager la VGP Romania, spune că nu poate da cifre din partea companiei. Olga Melihov le dă: ținta e în jur de 10%, iar la începuturile ei se lucra cu 16 și chiar 18%. „Într-o piață cum este Polonia nu mai poți să ai un yield de 10%, e imposibil.”
Apoi, despre film. Ruta arctică ar scurta drumul mărfii din China spre Europa de la circa treizeci de zile prin Suez la douăzeci. Lucian Opriș o refuză:
„Personal nu m-aș bucura dacă această rută se deschide, că asta înseamnă că global warming accelerează. Primim mai multe mărfuri din China în porturile nordice, dar prețul pe care-l plătim, în ce a fost vara aceasta în Spania, în Franța, nu știu dacă vrem să-l achităm.”
Și îl aduce acasă, în două exemple: volumele scăzute sau oprite de pe Dunăre, și centrala de la Cernavodă oprită în așteptarea creșterii nivelului apei. „Mi-aș dori ca această rută să nu mai fie o discuție, sincer.”
Moderatorul trage din film o concluzie care nu seamănă cu restul zilei. Dacă și clima devine imprevizibilă, spune Ionuț Oprea, atunci industria cere lucrul greșit: „aceste asociații nu ar mai trebui deja să ceară predictibilitate și stabilitate, cred că e foarte clar că n-o să mai avem parte de așa ceva în piață, ci să ceară lideri și politici și administrativ competenți.”
Restul panelului e despre unde se construiește. La Brașov, unde nu ajunge nicio autostradă — Brașov–Făgăraș e încă în proiect —, o fabrică oprită și-a găsit chiriaș, iar Colliers lucrează la un pilot de 20.000 de metri pătrați care ar readuce industrie grea în oraș. Ce ține investiția acolo, spune Lucian Opriș, e „know-how-ul, istoricul orașului și capacitatea oamenilor de acolo”.
Vladimir Gurdjieff, care conduce divizia de logistică a Lion's Head, descrie axa nord-sud Via Carpathia, de la Marea Baltică la Mediterana, aproape terminată în Polonia, Ungaria și statele baltice, rămasă în urmă la noi: „Țările noastre sunt, nu știu, binecuvântate sau blestemate să fie la o răscruce.” Nici România, nici Bulgaria, adaugă el, nu mai pot construi o strategie pe forță de muncă ieftină: „Am trecut de asta.”
Întrebată de RomâniaFrumoasă dacă a existat vreo locație bună logistic la care s-a renunțat din lipsă de oameni, Olga Melihov spune că nu — motivul a fost altul. Ce a oprit achiziții de teren a fost prețul umflat de comparația cu rezidențialul și, tot mai des, costul sau indisponibilitatea puterii electrice. Cât despre oameni: pe masă e chiar acum o cerere de producție care ar însemna o mie de persoane pe schimb. „Pentru orice locație, cifra aceasta e o provocare.”
Treizeci și patru de avize și noul Cod al urbanismului
La unsprezece și jumătate e pauză. În program scrie „business networking coffee break”, și numele e exact.
Panelul de birouri începe cu o măsurătoare. Daniela Popescu, de la Colliers, care moderează, spune că stocul existent al Bucureștiului s-ar absorbi în următorii patru ani, iar pe subzone situația e și mai strânsă. În alte țări din regiune, același calcul dă zece ani sau mai mult. Cererea, în schimb, e încă mai aproape de volumele din pandemie decât de cele dinainte de 2019.
Se închiriază deci repede ce există, și nu se construiește. Restul panelului e despre de ce.
Andrei Boca, Leasing Director la Globalworth, elimină din start explicația comodă: „Nu finanțarea este problema.” Lista lui începe cu disponibilitatea terenurilor și prețul cerut, continuă cu prețul construcției, și abia apoi intră hârtia. Aici spune o cifră și o repetă ca să fie auzită:
„Suntem la cifra de 34 de avize necesare unui proiect. 34. Nu 3, nu 4, 34.”
Proiectul nu e nici măcar o clădire de birouri, ci o lucrare conexă. „E foarte greu să fii dinamic într-o piață în care o lucrare conexă clădirilor de birouri necesită 34 de avize.” Consecința se măsoară: ciclul de investiție, de la identificarea terenului, a ajuns la șapte ani. „Șapte ani nu e o cifră spusă așa, e un ciclu din ce în ce mai realist” — când ce consacrase România ca destinație pentru birouri era recuperarea banilor în trei.
A citit și noul Cod al urbanismului, intrat în vigoare cu trei săptămâni înainte de conferință: „Deși înțeleg cuvintele puse cap la cap, nu a avut o logică pentru mine. Ce ar fi trebuit să simplifice, n-am înțeles ce au simplificat.”
Emma Toma, Head of Office Division la AFI România, mută frâna în altă parte. La ea autorizările sunt rezolvate, iar finanțarea nu e o problemă pentru un dezvoltator mare. Ce blochează e costul de construcție „și impredictibilitatea lui și creșterea nefondată în ultimii ani”. Costul intră în chirie, iar piața cere în continuare cincisprezece euro pe metru pătrat, ca acum cinci sau șapte ani. Nu mai există.
Și adaugă partea despre care, spune ea, nu vorbește nimeni: după ce clădirea e gata mai urmează recepția cu primăria, autorizația la foc, permisul de operare. „Îți mai mănâncă câteva luni și acest proiect final de autorizare a clădirii.”
În paralel, cererea și-a schimbat forma. Maria Jianu, Leasing Director la SPEEDWELL Development, dă proporția: o companie care acum câțiva ani ar fi închiriat 8.000 de metri pătrați închiriază azi 4.000, pentru același număr de oameni sau chiar pentru mai mulți. Spațiul s-a înjumătățit, dar exigența a crescut. Iar deciziile s-au lungit — un proces de leasing care se încheia în șase luni până într-un an durează acum până la doi.
Motivul pe care îl dă ea nu e birocrația. Companiile nu știu ce le face inteligența artificială businessului și forței de muncă, iar peste asta vin valurile geopolitice. „În momentul în care lucrurile din jurul tău se schimbă, tendința este să rămâi acolo unde ești, să amâni decizia.” Doar că amânarea decide și ea: contractele se semnează pe cinci ani, așa că o companie care nu se mută acum alege unde vor lucra oamenii ei până în 2033.
„Modus vivendi este amânarea.”
Tot Emma Toma aduce diagnosticul care nu mai e despre birouri. Există companii care își mută birourile din clădiri de clasa A în clasa B; la Timișoara, firme din automotive și le-au mutat în zone logistice.
„Am constatat cu regret că România reprezintă o țară care doar livrează și condițiile pot fi oricare pentru angajați.”
E a doua oară în aceeași zi când cineva spune, în alte cuvinte, că forța de muncă ieftină nu mai e o strategie. Se leagă și de ce spune Andrei Boca în același panel: companiile care angajau forță de muncă la nivel de început se restrâng, iar ce crește sunt centrele de competență. Piața devine calificată. Doar că nu toți chiriașii au observat.
Despre Codul urbanismului, Mihaela Ispas, Counsel la Filip & Company, face cronologia. Trei ani de discuții. Aprobare tacită la Senat, deci fără dezbatere. Câteva mii de amendamente la Camera Deputaților. Publicare pe 10 august, intrare în vigoare pe 25. Scopul grabei: să nu se piardă fondurile din PNRR.
Ce promite codul răspunde exact cifrei lui Andrei Boca. Autorizația de construire se eliberează în treizeci de zile lucrătoare, iar în anumite condiții în șapte; certificatul de urbanism, în cincisprezece. Iar avizele se strâng într-unul singur: „Acesta este scopul, să ai un aviz, un acord integrat, astfel încât tu, dezvoltator, să nu te mai duci la n autorități, să ai o comisie unică care să-ți elibereze un acord unic.” Planul urbanistic de detaliu se aprobă de acum prin dispoziție de primar, nu prin hotărâre de consiliu local.
Ce nu promite încă sunt normele de aplicare. La o primă lectură apar necorelări și trimiteri la articole care nu există. Platforma digitală unică — geoportalul din care se citește și ghișeul prin care se depune — are termen de operaționalizare cinci ani. Iar până la 31 decembrie anul acesta, toate autoritățile centrale și locale ar trebui să-și adopte regulamentele și procedurile de aplicare.
„Implementarea este cea mai importantă”, spune ea. Și dă drept avertisment ceva ce nimeni nu anticipase: „Acum câteva luni, dacă ne-ar fi menționat cineva de un blocaj la nivel de ANCPI, cred că am fi zis cu toții că e o glumă.”
Blocajul fusese real. În iulie, un atac de tip ransomware a ținut sistemul e-Terra al Agenției Naționale de Cadastru oprit douăzeci și opt de zile, timp în care nicio vânzare de imobil nu s-a putut autentifica în România.
Ovidiu Trofin, de la RENOMIA Gallagher, e întrebat ce s-a schimbat în profilul de risc al unei clădiri de birouri în ultimii trei-cinci ani. Răspunde că nu foarte mult: riscul major rămâne incendiul, iar la cutremur România nu a mai avut un eveniment de referință din 1977. Ce urmărește el în schimb e atacul informatic, tocmai pentru că blocajul de la cadastru a arătat cum arată o zi fără sistem. Într-o clădire de birouri, spune el, aproape tot depinde de o rețea IT, iar o întrerupere ajunge să activeze răspunderea proprietarului față de chiriașii lui.
Orașul de sub oraș
Ultimul panel începe cu o cifră de la moderator, Gabriel Blăniță, de la Colliers: anul trecut s-au livrat la nivel național 59.000 de locuințe noi, cel mai redus nivel din 2017 încoace.
Luciana Giurea-Roșca, Head of Residential Division la AFI România, povestește ce a găsit pe piața de chirii: primele optzeci de apartamente din proiectul de pe Dimitrie Pompeiu s-au închiriat în jumătate din cele o sută de zile bugetate, iar clienții nu sunt cei așteptați. Oameni care sunt proprietari și și-au închiriat propriul apartament ca să se mute acolo. Chirii între 800 și 3.000 de euro. Contracte pe până la cinci ani, majoritatea peste doi, cu angajamentul public că prețul nu crește decât cu indexarea. Iar motivul e mereu același cuvânt, cel din primul panel: predictibilitate.
Tot ea citează un studiu Storia potrivit căruia 31% dintre românii proprietari de apartamente regretă achiziția făcută — pentru că s-au uitat la prețul pe metru pătrat și nu la cât timp vor pierde zilnic în trafic.
Apoi discuția coboară sub oraș. Beatrice Dumitrașcu, CEO Residential Division la One United Properties, spune că stocul vechi devine o problemă tot mai mare, că problema seismică nu a fost rezolvată și că privatul nu o poate rezolva. Bogdan Letcă, de la Bog'Art Residential, propune concret: locuințe de tranzit în care oamenii să fie relocați, demolare, reconstrucție după norme. Iar despre monumente: „S-a făcut unul în nu știu câți ani. Suntem acolo, haideți să le adresăm.” Modelul european, spune el, prevede că dacă proprietarul nu poate, preia statul și face parteneriat.
Adriana Dobre, Partener la Băncilă, Diaconu și Asociații, explică de ce un oraș de două milioane de oameni se construiește încă după un plan din 2000:
„A fost făcut, ca și acest Cod, pe repede înainte. Și-au asumat un termen, termenul acela se apropia și nimeni n-a făcut pași înainte, motiv pentru care în șase luni am luat toate avizele — pe unele nici nu le-am mai luat, nu a mai contat — s-au dus cu el la Ministerul Dezvoltării fără toate avizele, dar avem un PUG.”
Consecința se vede și azi: planul a ignorat situația cadastrală și legile de restituire din anii '90, așa că multe terenuri aflate în proprietate privată apar în el desenate ca spații verzi. „Degeaba te uiți în cartea funciară dacă în PUG e spațiu verde.” Planurile de sector care corectau parțial situația nu mai sunt în vigoare decât în sectoarele 2 și 4.
Iar de la 1 noiembrie 2028, toate autorizațiile de construire din București — de la un imobil nou până la o împrejmuire — trec la Primăria Capitalei, printr-o prevedere așezată în ultimul articol al Codului. Pentru asta urmează să se creeze o direcție generală cu un arhitect-șef și șapte adjuncți. Normele care vor spune cum se face transferul — cum pleacă dosarele, personalul, patrimoniul — sunt așteptate în iulie 2027. Adriana Dobre nu crede că se va întâmpla la timp: „Care eu cred că va fi amânat, dacă mă întrebi pe mine.”
După ce o ascultă, moderatorul recunoaște ceva: „Adriana a rostit un cuvânt pe care nu l-am mai auzit de multă vreme și recunosc că nici eu nu l-am mai pus pe planul discuției, respectiv PUG-ul. Cred că am vorbit de PUG la aceste conferințe atâtea zile, panel de panel, astăzi recunosc nici măcar nu mi-a trecut prin minte să-l trec pe listă.”
Se lucrează, între timp, cu ce urmează să se întâmple. Irina Caraene, Director Vânzări la Cordia România, dă un exemplu: la un ansamblu terminat și vândut în zona Parcului 20, gardul a fost pus de la bun început pe noua limită de proprietate, în urma unei exproprieri care nu s-a făcut încă. „Ce va să vină, nu știu când.” În Calea Dudești e aceeași situație.
La final, moderatorul face singur socoteala. Gabriel Blăniță evaluează proprietăți de meserie, deci măsoară prețuri:
„Și incertitudinea are un cost, are un preț, și de multe ori el e mai greu de cuantificat, nu se vede imediat. Dar dacă un proiect parcurge, în loc de un an până la autorizare, trei ani, acel cost al capitalului blocat se va vedea în prețul final.”
Câte procente din prețul unui apartament nou sunt, de fapt, ani de așteptare, nu știe nimeni: „Nu cred că știe nimeni exact câte, dar cu siguranță nu vorbim de un cost nesemnificativ aici.”
Acoperișul
Ultimul cuvânt din sală, înainte de aplauze, îl are singurul om de pe scenă care nu vinde spațiu, ci materialul din care e făcut.
Olivier Somers, Group CEO la METIGLA, trăiește în România de douăzeci de ani și conduce o fabrică la Ceptura, în Prahova. Spune că a văzut o autostradă construită cu bani europeni închisă parțial pentru reparații după doi ani. Că diferența în calitate nu e de 20% mai mulți bani, ci de cinci, șapte, nouă procente și de atenție. Și că o investiție într-o clădire istorică trebuie gândită pe treizeci sau cincizeci de ani, pentru că patrimoniul „e cartea de vizită a țării”.
Întrebat cum vede piața peste cinci ani, nu vorbește despre metri pătrați, ci despre legături — infrastructură, transport public. Trece, pe la mijlocul răspunsului, în engleză, și ajunge la trenuri: spune că a făcut cândva București–Piatra Neamț cu trenul în trei ore, iar acum drumul durează vreo șase.
Vorbește din experiență. Compania lui a făcut acoperișul Castelului Peleș și pe cel al Palatului Știrbei din București. Iar ce ține minte e severitatea:
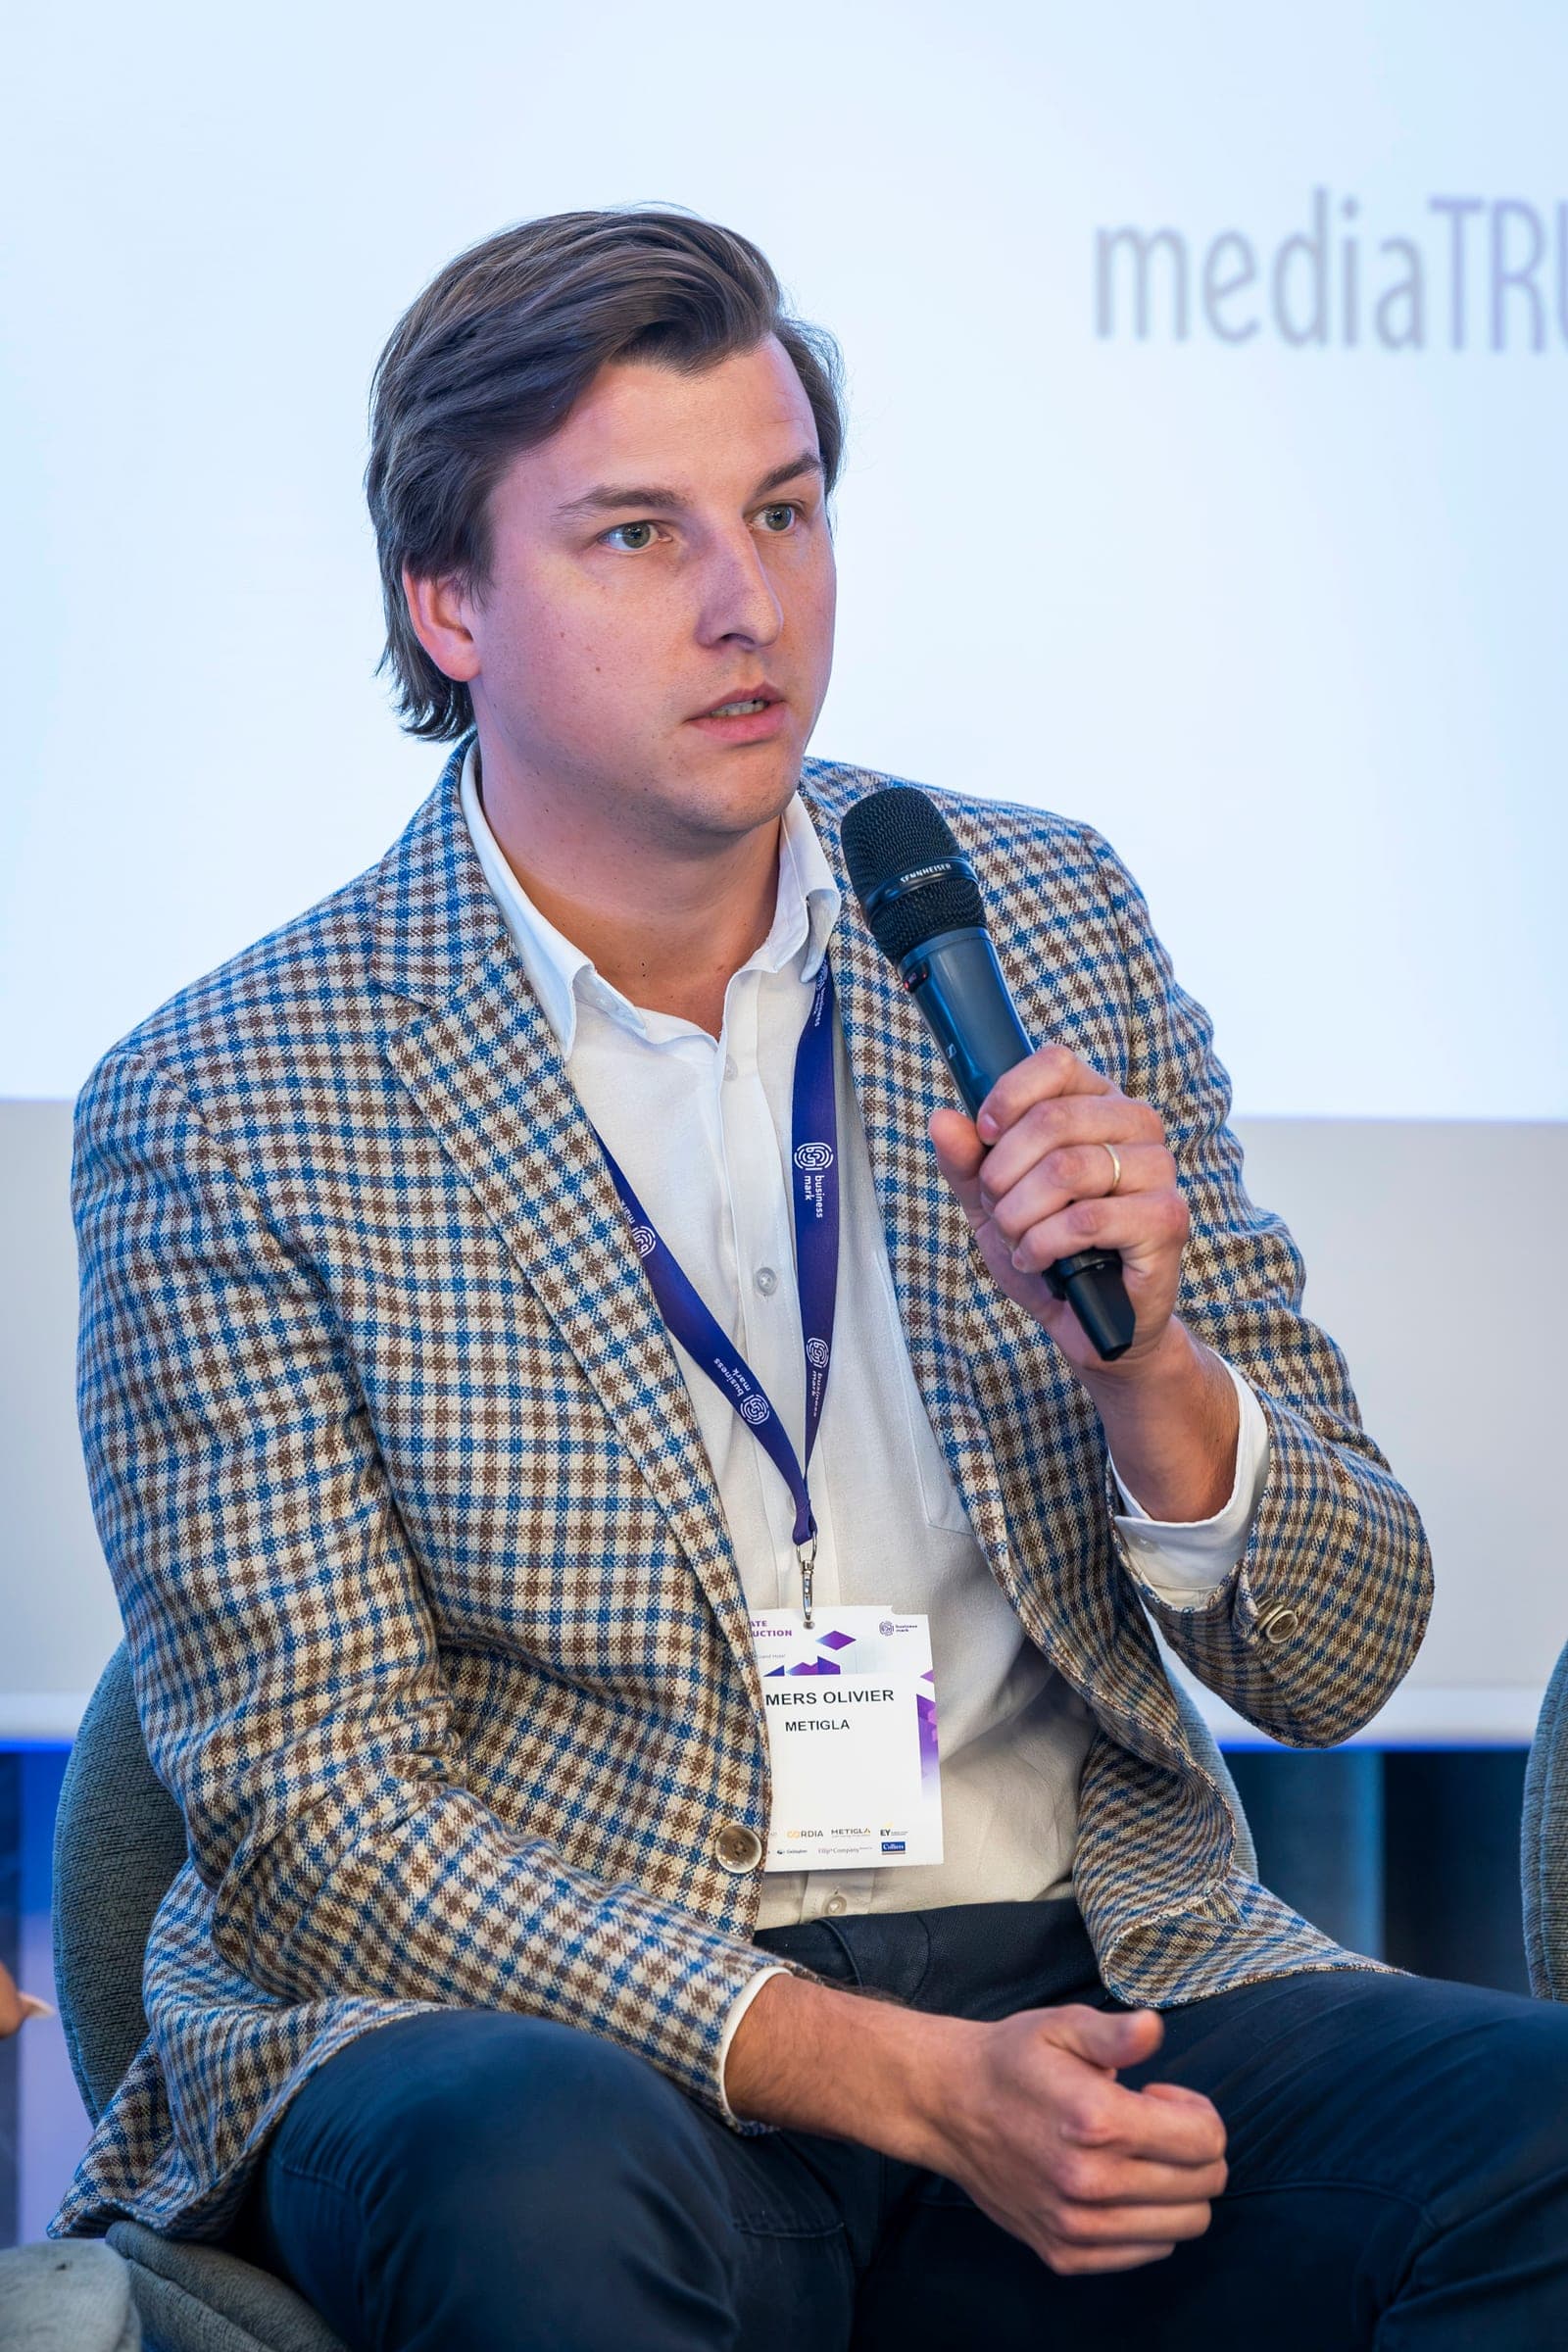
„Partea legală a fost foarte strictă. Au venit în fabrica noastră, au venit să vadă calitatea materialului, au venit să-l testeze, în detaliu. Am fost destul de mândru de asta. Altfel nu am fi câștigat niciodată proiectul.”
Tot el spune, la un moment dat, că locuiește pe strada Jandarmeriei, în București, și că nu-și poate primi acolo propriile materiale — pentru că strada nu e înregistrată ca atare și nu există adresă de livrare.
Un om a cărui companie a pus acoperișul pe Castelul Peleș, după ce inspectorii au venit în fabrică să testeze materialul bucată cu bucată, nu poate primi un colet acasă. Aceeași administrație cere rigoare de la cel care construiește și oferă delăsare când e rândul ei.
Ce s-a spus în sală în cinci ore nu se așază într-un singur răspuns. Pentru Andrei Boca sunt treizeci și patru de avize și șapte ani. Pentru Emma Toma e costul de construcție, care crește nefondat. Pentru Maria Jianu e amânarea: companiile nu știu ce le face inteligența artificială și ce le aduce geopolitica, așa că nu decid. Iar pentru Venera Munjev, care administrează patru centre comerciale, autorizarea n-a oprit niciodată o investiție — lipsește altceva, iar acel altceva nu se rezolvă cu o lege. Singurul lucru pe care îl spun toți, în patru feluri, e că nu știu la ce să se aștepte.
RomaniaFrumoasa - O țară văzută încet